МСФО 9 международный стандарт финансовой отчетности ( МСФО ) опубликовано Советом по международным стандартам финансовой отчетности (IASB). Он касается учета финансовых инструментов. Стандарт вступил в силу 1 января 2018 года, заменив ранее существовавший МСФО для финансовых инструментов - МСФО (IAS) 39.
Просто так, какова цель МСФО (IFRS) 9?
В цель МСФО 9 заключается в установлении принципов финансовой отчетности по финансовым активам и финансовым обязательствам, которые будут представлять актуальную и полезную информацию пользователям финансовой отчетности для их оценки сумм, сроков и неопределенности будущих денежных потоков организации.
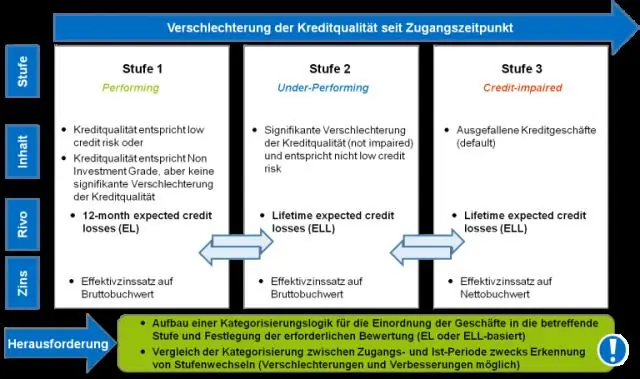
Кроме того, в чем разница между МСФО (IAS) 39 и МСФО (IFRS) 9? Главный разница между два стандарта бухгалтерского учета заключается в том, что новый стандарт ( МСФО 9 ) требует признания резервов под кредитные убытки при первоначальном признании финансовых активов, тогда как ранее МСФО (IAS) 39, обесценение признается на более позднем этапе, когда произошел кредитный убыток.
Более того, что Sppi означает МСФО (IFRS) 9?
исключительно выплаты основной суммы и процентов
Что такое амортизированная стоимость согласно МСФО (IFRS) 9?
использование в МСФО 9 Помимо измерения (значения), амортизированная стоимость также является одним из трех вариантов классификации и оценки финансовых активов. согласно МСФО 9 остальные представляют собой справедливую стоимость через прочий совокупный доход и справедливую стоимость через прибыль или убыток.